Die Baukonjunktur bleibt 2026 uneinheitlich: Der Wohnungsbau stabilisiert die Nachfrage, während der Nichtwohnbau deutliche Schwächen aufweist. Vor allem vorgefertigte Lösungen gewinnen im Mehrfamilienhausbau Marktanteile und beschleunigen Projekte. Für Hersteller verbessert dies die operative Ausgangslage trotz schwieriger Beschaffungsmärkte und knapper Fachkräfte. Eine höhere Auslastung ermöglicht Investitionen in produktive Anlagen, ohne Verwaltungskosten umfassend auszuweiten. Wachstumschancen entstehen außerdem durch erwartete Absatzsteigerungen, Auslandsmärkte und serielle Baukonzepte, die Produkte sowie Vertriebsmodelle planbar weiterentwickeln helfen können.
Inhaltsverzeichnis: Das erwartet Sie in diesem Artikel
Fertigteilbau gewinnt bei Mehrfamilienhäusern 2026 spürbar weiter an Dynamik
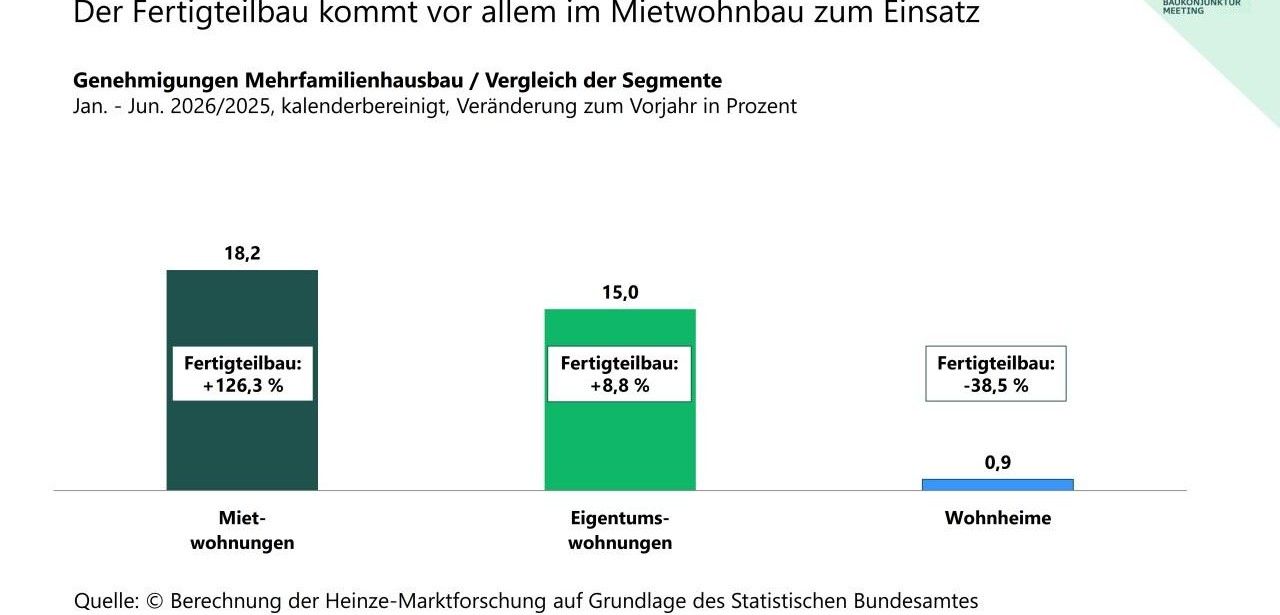
Im deutschen Wohnungsbau nahm die Dynamik der Genehmigungen im ersten Halbjahr 2026 deutlich zu. Trotz der Irankrise lag die Zahl bewilligter Wohneinheiten 15,8 Prozent über dem Vorjahreswert. Besonders stark expandierte die Fertigteilbauweise bei Mehrfamilienhäusern. Sie erreichte einen Zuwachs von 52,1 Prozent und übertraf damit den konventionellen Bau, der um 11,7 Prozent wuchs, erheblich. Maßgeblich war der Mietwohnungsbau mit plus 126,3 Prozent. Gleichwohl betrug der Anteil des Fertigteilbaus nur 13,2 Prozent.
Kleinere Wohneinheiten dämpfen Kostenanstieg im genehmigten Einfamilienhausbau zusätzlich deutlich
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Im Markt für Einfamilienhäuser zeigten industrielle und konventionelle Bauverfahren ein ähnliches Expansionstempo. Fertigteillösungen kamen auf einen Anteil von etwa 25 Prozent. Bemerkenswert ist die geringe Veränderung der veranschlagten Baukosten, die trotz verteuerter Bauleistungen und Einsatzstoffe lediglich 0,8 Prozent betrug. Die Genehmigung kleinerer Wohneinheiten wirkte zusätzlich bremsend auf die Kostendynamik. Damit steigen die Chancen für Anbieter, effiziente Abläufe, standardisierte Bauteile und planbare Projektkosten überzeugend zu verbinden in diesem Marktsegment dauerhaft auszubauen.
Schwacher Nichtwohnbau belastet Investitionen trotz positiver Landwirtschaftsbauten weiter
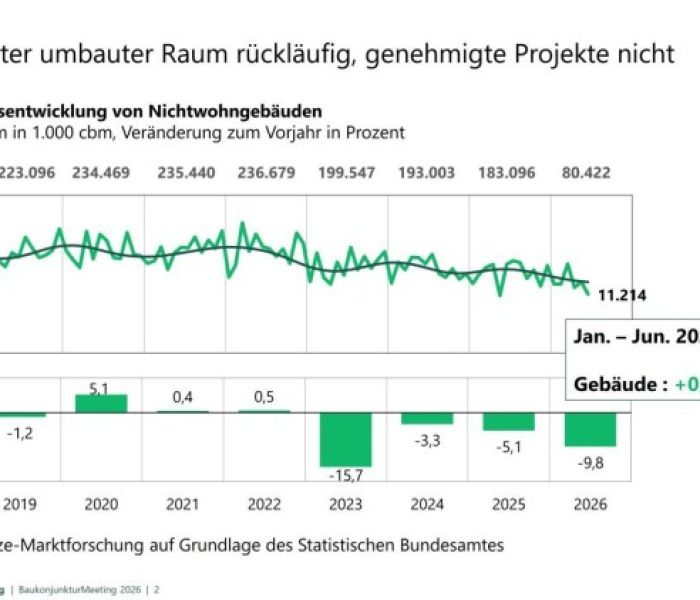
Der Markt für Nichtwohngebäude geriet im ersten Halbjahr 2026 unter erheblichen Druck. Insgesamt sank der genehmigte umbaute Raum um 9,8 Prozent. Die stärkste Einbuße betraf industrielle Betriebsgebäude mit 15,3 Prozent. Wohnähnliche Betriebsgebäude reduzierten sich um 6,6 Prozent. Lediglich landwirtschaftliche Betriebsgebäude zeigten eine gegenläufige Entwicklung und wuchsen um 15,6 Prozent. Teure Kredite, anhaltende Inflation sowie geopolitische Unwägbarkeiten erschweren Unternehmen die Vorbereitung und Finanzierung neuer Bauprojekte in diesem weiterhin unsicheren Umfeld deutlich.
Rohstoffpreisbewertung der Bauindustrie verschlechtert sich im Jahresverlauf erheblich
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
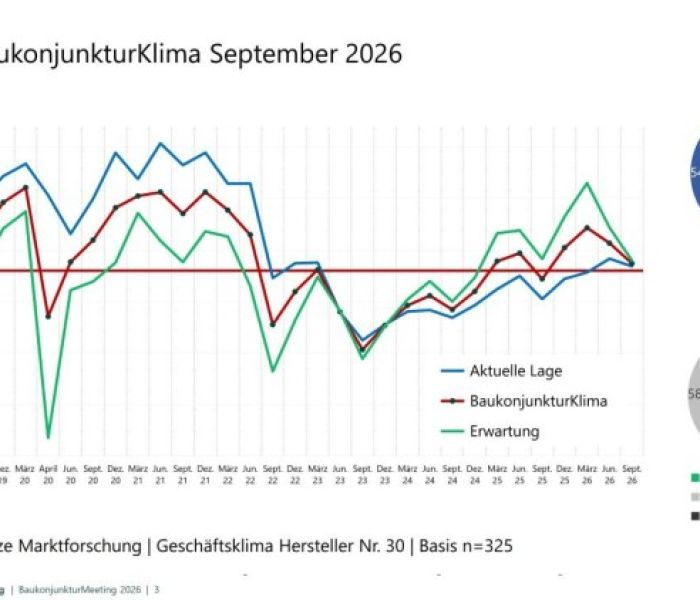
Das aktuelle Heinze BaukonjunkturKlima zeichnet für September 2026 ein angespanntes Bild der Bauwirtschaft. An der Untersuchung beteiligten sich 325 Entscheider aus Herstellern der Bau, Einrichtungs und Ausstattungsbranche. Der Index zur Entwicklung der Rohstoffpreise verlor gegenüber März nahezu seine positive Dynamik und fiel von plus 43 auf plus 2,8. Noch pessimistischer bewerteten die Teilnehmer die Baukonjunktur mit minus 50. Hohe Beschaffungspreise und ein ausgeprägter Fachkräftemangel bei Verarbeitern verstärken wirtschaftlichen Druck spürbar.
Positiver Septemberwert stärkt vorsichtige Investitionsentscheidungen bei Herstellern
Die Befragung im September beschreibt eine nur leicht positive Geschäftsstimmung in der Bauindustrie. Der Lageindikator lag bei plus zwei Prozent, die Erwartungen für das Schlussquartal bei plus fünf Prozent. Daraus ergibt sich keine breite Aufbruchsstimmung. Vielmehr kalkulieren die Hersteller überwiegend mit gleichbleibenden Marktbedingungen. Die Unsicherheit bleibt ausgeprägt, weil 69 Prozent der Entscheider belastbare Entwicklungen bis Jahresende nur schwer prognostizieren. Der positive Befund schafft dennoch eine tragfähigere Basis für kontrollierte Investitionsschritte.
Positiver Auslastungssaldo signalisiert deutlich zunehmende Stabilität im operativen Geschäft
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Die eigene Geschäftslage wird von zahlreichen Herstellern deutlich besser eingeschätzt als das gesamtwirtschaftliche Umfeld. Positive Impulse kommen von einer höheren Auslastung, stabileren Auftragsbeständen und mehr Marktanfragen. Mit 44 Prozent liegt der Anteil guter oder sehr guter Auslastungsbewertungen klar über dem Anteil negativer Bewertungen von 16 Prozent. Der Saldo verbesserte sich seit März um 17 Punkte auf plus 28. Dadurch können Unternehmen Fertigungsprogramme, Beschaffungsvorgänge und Kapazitätseinsätze gezielter steuern und besser planen.
Mehrheit der Hersteller setzt gezielt auf Ausbau produktiver Kapazitäten
Die Zahlen zeigen eine selektive Investitionsstrategie der Hersteller. Während 21 Prozent Produktionskapazitäten erweitern möchten, planen nur 9 Prozent deren Abbau. Der Investitionssaldo erreicht somit plus 12,3 Punkte. Anders fällt die Bewertung bei Personal sowie Büro- und Verwaltungsflächen aus. Dort weisen die Salden mit minus 7,7 und minus 8,3 auf Zurückhaltung hin. Unternehmen schaffen damit vorrangig Kapazität für Fertigung und Auftragsabwicklung. Zugleich begrenzen sie dauerhafte Gemeinkosten und erhalten ihre wirtschaftliche Beweglichkeit.
Produktionsstandorte in Deutschland bleiben trotz wachsendem Exportfokus weitgehend erhalten
Hersteller bewerten ihre Absatzperspektiven für 2027 mehrheitlich positiv, jedoch ohne Erwartung eines starken Konjunkturschubs. 55,4 Prozent kalkulieren mit wachsenden Absatzmengen, lediglich 7,4 Prozent mit sinkenden Mengen. Diese Verteilung begünstigt eine vorsichtige Kapazitätsplanung. Zur Erweiterung der Nachfrage setzen rund zwei Drittel der Unternehmen auf Auslandsmärkte. Vertrieb und Absatz sollen dort zunehmen. Gleichzeitig bleibt die Fertigung überwiegend national organisiert, weil 54 Prozent keine Veränderung ihrer ausländischen Produktionsstandorte vorsehen. So verbinden sie Wachstum.
Frühe Planungsbeteiligung verbessert Marktchancen serieller und modularer Baukonzepte deutlich
Für die Bauindustrie werden serielle Konzepte zu einem Instrument, um komplexe Bauaufgaben systematischer zu bearbeiten. Rund dreißig Prozent der Hersteller schreiben diesen Bauweisen bereits hohe oder sehr hohe Bedeutung zu. Bei etwa einem Viertel besteht mittlere Relevanz. Vier Fünftel der betroffenen Unternehmen haben ihre Aktivitäten konkretisiert. Sie überarbeiten ihr Sortiment, begleiten Projekte früher, bündeln Leistungen zu Systemen und suchen Kooperationen. Damit verbessern sie Abstimmung, Wiederholbarkeit und Angebotsprofil und erhöhen Auftragschancen.
Die Daten zeichnen ein differenziertes Bild der Bauindustrie im Jahr 2026. Externe Belastungen begrenzen zwar die Planungssicherheit, doch viele Hersteller berichten über eine solide operative Entwicklung. Der wachsende Wohnungsbau stärkt die Nachfrage, während Fertigteilsysteme im Mehrfamilienhausbau zusätzliche Dynamik gewinnen. Unternehmen nutzen die verbesserte Auslastung für bedarfsgerechte Investitionen. Mit Exportstrategien, standardisierten Systemen und Kooperationen erschließen sie neue Absatzwege, erhöhen ihre Anpassungsfähigkeit und sichern ihre Ertragsbasis langfristig gegen künftige Marktschwankungen wirksam ab.